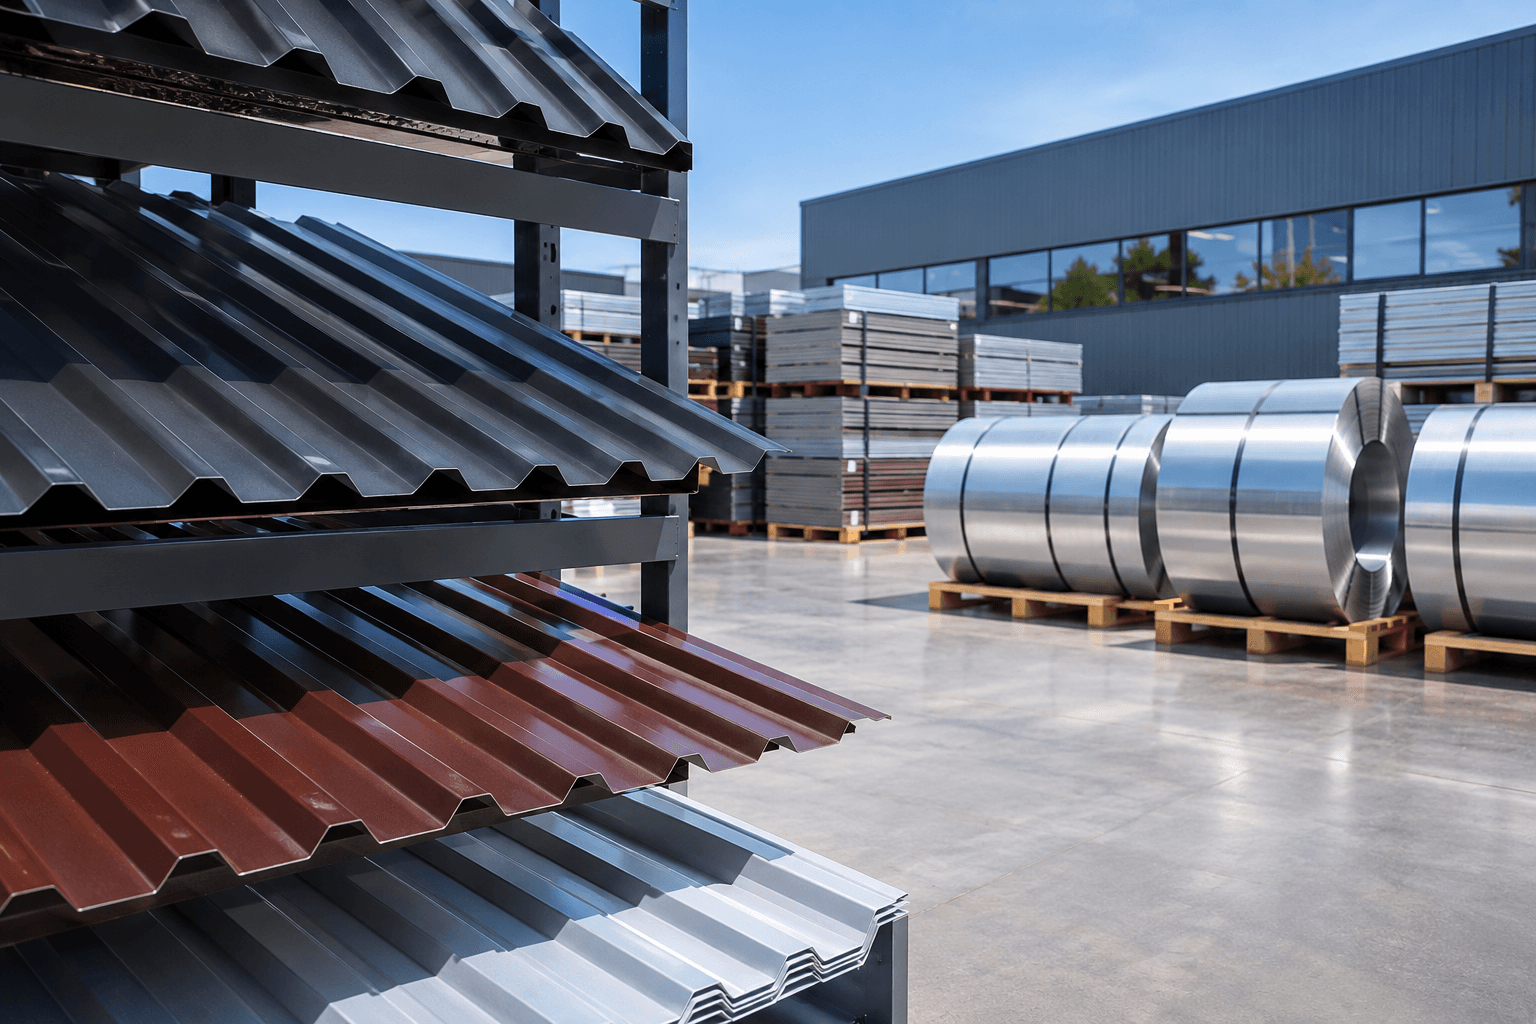
Как изменится строительный рынок металла в 2027 году на фоне сокращения числа подрядчиков
Российский рынок строительных материалов входит в 2027 год с изменившейся структурой спроса. Количество строительных компаний сокращается, новые проекты запускаются осторожнее, а заказчики внимательнее относятся к стоимости материалов и срокам поставки.
Российский рынок строительных материалов входит в 2027 год с изменившейся структурой спроса. Количество строительных компаний сокращается, новые проекты запускаются осторожнее, а заказчики внимательнее относятся к стоимости материалов и срокам поставки. Эти процессы затрагивают не только строительный сектор, но и производителей металлопроката, профнастила, металлочерепицы, фасадных систем и металлических ограждений.
Для участников рынка главный вопрос теперь не только в том, сколько металла потребуется строительству, но и в том, кто будет формировать спрос, какие проекты сохранят финансирование и по каким критериям заказчики станут выбирать поставщиков.
Сокращение числа подрядчиков меняет структуру спроса
По данным СПАРК, которые приводит «Коммерсантъ», на 1 октября 2026 года в России насчитывалось 362,3 тыс. строительных компаний. За год их количество сократилось на 4,3%, или на 16,4 тыс. организаций. Сильнее всего уменьшилось число компаний, занимающихся возведением зданий: на 4,8%. В сегменте специализированных строительных работ снижение составило 4,4%.
Это не означает, что строительство полностью останавливается. Однако рынок постепенно теряет часть небольших и финансово уязвимых участников. Для производителей металлических материалов это означает изменение привычной модели продаж: часть прежних покупателей может уйти с рынка, а оставшиеся подрядчики будут предъявлять более высокие требования к цене, условиям оплаты и надёжности поставок.
Дополнительное давление создаёт снижение количества новых строительных проектов. По данным, приведённым «Коммерсантом», за январь–июль 2026 года объём разрешений на строительство жилья сократился на 19,8% год к году. Это ограничивает будущую потребность в кровельных, фасадных и ограждающих материалах.
Каким будет спрос на сталь и металлопрокат в 2027 году
Прогнозы на 2027 год пока не предполагают быстрого возвращения строительного рынка к прежним объёмам. По оценке аналитика «Т-Инвестиций», приведённой в октябре 2026 года изданием «Ведомости», потребление стали в России в 2027 году может вырасти на 1–2%. Однако такой сценарий во многом зависит от динамики процентных ставок и восстановления инвестиционной активности.
При этом важно учитывать эффект низкой базы. Даже небольшой рост относительно предыдущего года не означает, что рынок полностью восстановился после снижения спроса. По данным РБК, в 2025 году потребление стали в России сократилось примерно на 14%, а возвращения к докризисным объёмам аналитики не ожидают ранее 2028 года.
Для производителей строительных металлических материалов это означает, что в 2027 году придётся работать в условиях ограниченного спроса. Конкуренция за заказы сохранится, а устойчивость продаж будет зависеть от того, насколько точно ассортимент и производственные объёмы соответствуют реальной потребности рынка.
Какие сегменты строительства сохранят потребность в металле
Сокращение числа подрядчиков неравномерно затрагивает все направления строительства. Поэтому спрос на металл будет перераспределяться между сегментами.
Промышленное и инфраструктурное строительство. Проекты в энергетике, транспортной инфраструктуре, инженерном строительстве и промышленности могут стать одним из источников стабильного спроса на металлическую продукцию. Такие объекты требуют значительных объёмов металлоконструкций, профилированного листа, кровельных и фасадных материалов. Однако сроки реализации подобных проектов часто зависят от финансирования и инвестиционных решений.
Коммерческая недвижимость и складские комплексы. Строительство складов, производственных помещений и логистических объектов формирует потребность в профнастиле, металлических фасадных системах, кровельных материалах и ограждениях. При этом заказчики будут внимательнее оценивать стоимость строительства и сроки окупаемости объектов.
Частное домостроение. Этот сегмент также испытывает давление: по данным Росстата, приведённым РБК, ввод индивидуального жилья за январь–сентябрь 2026 года сократился на 21% год к году. Для рынка металлочерепицы, профнастила, металлических фасадов и заборов это означает более осторожный спрос со стороны частных покупателей.
Таким образом, производителям не стоит ориентироваться только на один сегмент. Более устойчивую модель продаж может обеспечить работа одновременно с промышленными заказчиками, подрядными организациями, дилерами и рынком частного строительства.
Почему конкуренция между поставщиками металла усилится
Когда количество строительных компаний сокращается, меняется и структура закупок. Производители и поставщики металлических материалов сталкиваются с несколькими последствиями.
Во-первых, часть прежних покупателей перестаёт размещать заказы. Во-вторых, оставшиеся подрядчики тщательнее сравнивают коммерческие предложения и чаще запрашивают индивидуальные условия. В-третьих, возрастает значение финансовой устойчивости контрагента: для производителя важно не только получить заказ, но и быть уверенным в его оплате.
Поэтому в 2027 году конкуренция на рынке металлопроката будет определяться не исключительно ценой за тонну или квадратный метр. Значение получат стабильность качества, возможность изготовления продукции под конкретные размеры, соблюдение сроков и способность обеспечить регулярные поставки.
Для дилерских компаний это также меняет подход к выбору производителя. Важными критериями станут ширина ассортимента, наличие востребованных позиций, предсказуемость отгрузок и оперативность обработки заказов.
Как изменится ассортимент металлических материалов
В условиях ограниченного спроса производителям и дилерам необходимо внимательнее управлять складскими запасами. Закупка большого количества продукции без оценки оборачиваемости увеличивает нагрузку на оборотный капитал и повышает риск замораживания средств в неликвидных позициях.
В первую очередь стоит анализировать спрос по конкретным группам:
· Профнастил — востребованные марки, высота профиля, толщина металла и наиболее распространённые длины.
· Металлочерепица — популярные модели, цвета и варианты полимерного покрытия.
· Кровельные материалы — продукция для частного и коммерческого строительства, включая фальцевые решения.
· Фасадные материалы — профили и покрытия, подходящие для промышленных, складских и коммерческих зданий.
· Металлические ограждения — профили, штакетник, ламели и другие решения для частных и инфраструктурных объектов.
При этом сокращать ассортимент исключительно ради уменьшения складских расходов тоже рискованно. Если дилер перестаёт поддерживать востребованные позиции, покупатель может перейти к конкуренту, который способен закрыть весь заказ в одном месте.
Оптимальная стратегия — разделить продукцию на основные позиции с регулярным спросом и специальные решения, которые выгоднее производить или закупать под конкретный заказ.
Что производителям и дилерам стоит изменить уже сейчас
Подготовка к строительному сезону 2027 года должна начинаться с анализа фактических продаж, а не с повторения прошлогоднего плана.
Производителям металлических материалов важно оценить загрузку оборудования, востребованность отдельных профилей, структуру заказов и рентабельность товарных групп. Это позволит точнее планировать производство и не накапливать избыточные запасы.
Дилерам стоит пересмотреть складскую матрицу: выделить позиции с высокой оборачиваемостью, определить товары, которые можно поставлять под заказ, и проверить, насколько текущий ассортимент соответствует потребностям местных подрядчиков.
Отдельное значение получит работа с несколькими категориями клиентов. Зависимость от ограниченного числа крупных строительных компаний делает продажи уязвимыми: прекращение одного проекта может существенно повлиять на объём заказов. Поэтому развитие дилерской сети, сотрудничество с небольшими подрядчиками и работа с частными покупателями помогают диверсифицировать спрос.
Итоги: каким будет рынок строительного металла в 2027 году
В 2027 году рынок строительного металла, вероятнее всего, продолжит адаптацию к снижению деловой активности и сокращению числа подрядных организаций. Даже если потребление стали начнёт постепенно восстанавливаться, быстрый возврат к прежним объёмам пока не подтверждается прогнозами аналитиков.
Основными факторами конкурентоспособности станут контроль себестоимости, востребованный ассортимент, стабильное качество продукции и соблюдение сроков поставки. Производителям придётся точнее планировать загрузку и работать с разными сегментами строительства, а дилерам — внимательнее управлять запасами и выбирать надёжных поставщиков.
Для рынка металлических материалов это будет год не столько количественного расширения, сколько пересмотра подходов к производству, закупкам и продажам. Компании, которые смогут адаптироваться к новой структуре спроса, получат более устойчивые позиции в отрасли.